

Оплата за выдачу vs за заявку в МФО: как модель влияет на профит
Оплата за заявку или выдачу займа: чем они отличаются, где находится риск и как модель выплаты влияет на EPC и доходность трафика.
В МФО деньги могут начислять за разные этапы: за заполненную форму, одобрение или уже выданный займ. При этом путь пользователя может проходить через брокера. Он получает данные и передает их кредитору через API.
От этого зависит, когда арбитражник получает выплату. При CPL достаточно заполнить форму и выполнить условия оффера. При оплате за выдачу пользователь должен пройти скоринг и получить займ.
Поэтому смотреть только на размер выплаты не стоит. Важнее понять, сколько денег в итоге приносит один и тот же объем трафика.
Оплата за заявку
При CPL (Cost Per Lead) CPL (Cost Per Lead) — модель оплаты, при которой партнер получает вознаграждение за целевую заявку пользователя. партнер получает выплату, если лид соответствует условиям оффера: подходит по ГЕО, не является дублем и отвечает другим требованиям рекламодателя.
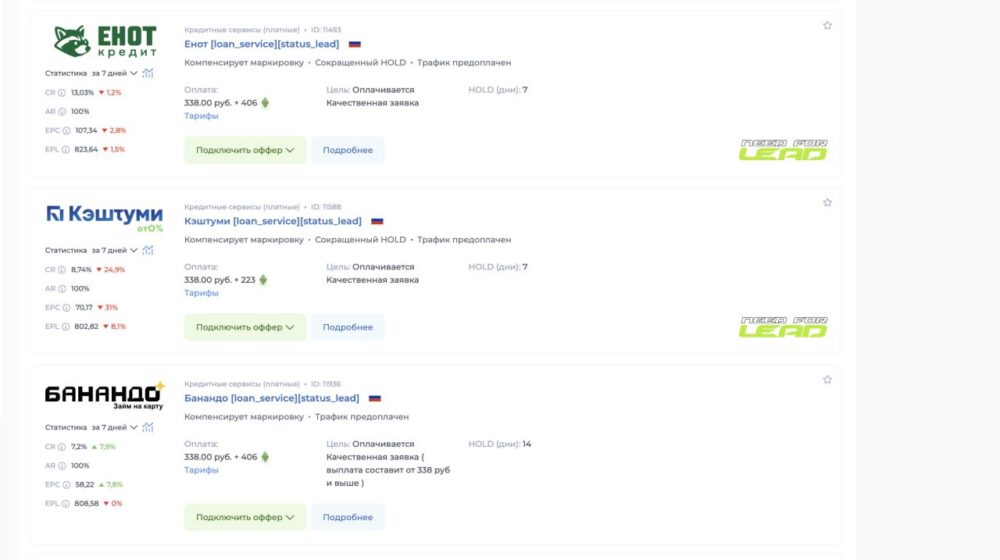
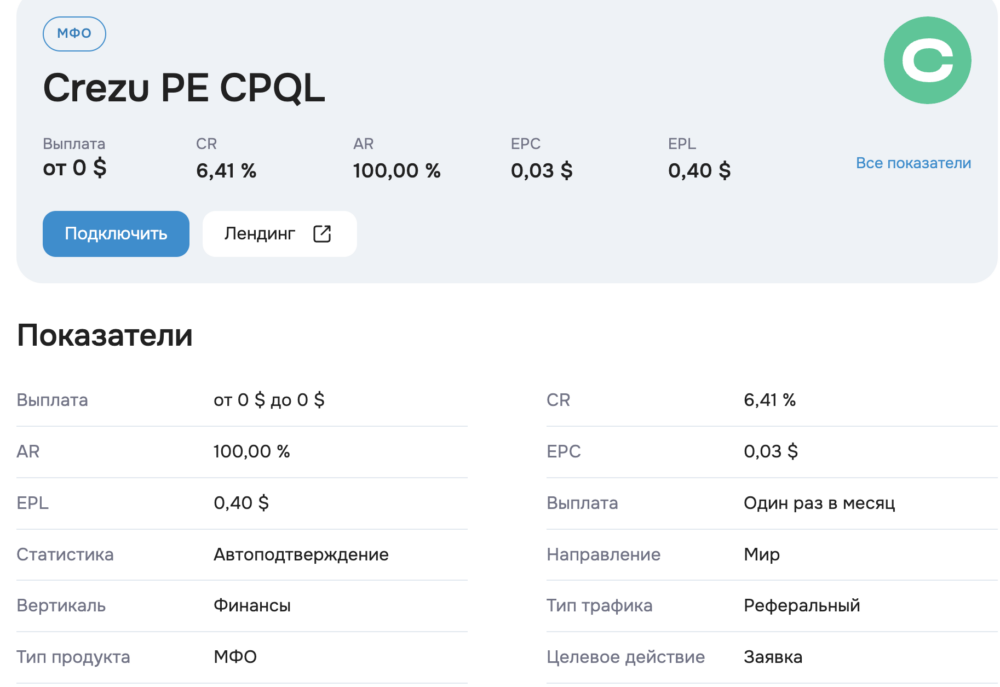
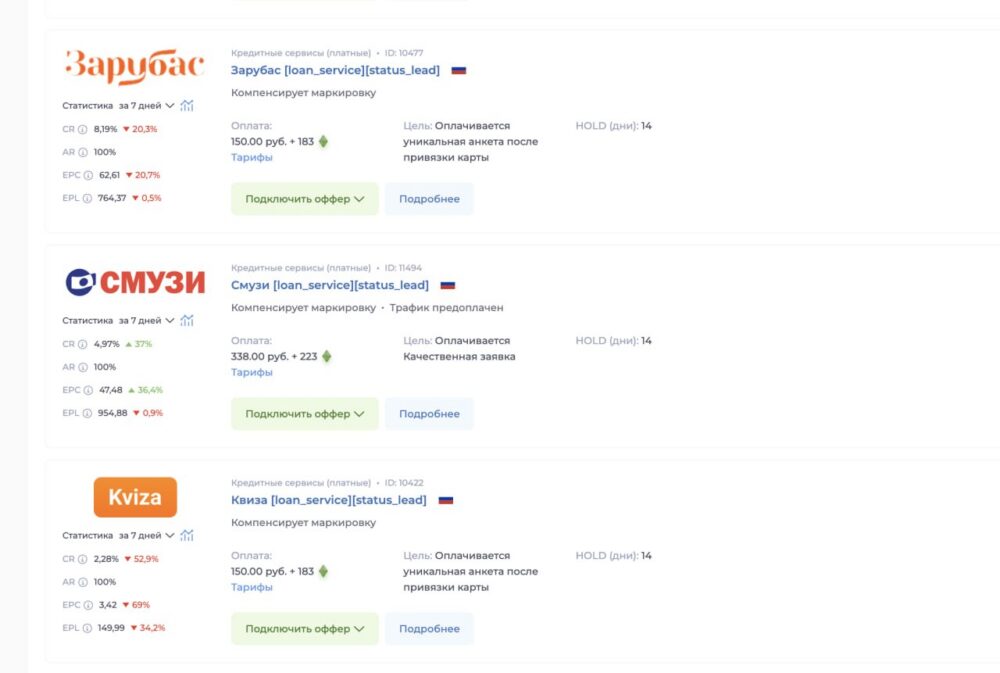
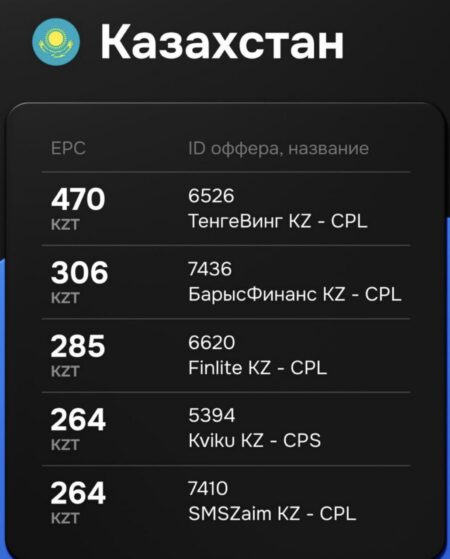
Получать заявку может сама МФО или финансовый брокер. В этом случае данные через API передаются брокеру, а он направляет их подходящему кредитору. Для арбитражника это расширяет выбор офферов и позволяет не привязываться к одной МФО.
Кто несет риск
При CPL арбитражник получает выплату за заявку, поэтому дальнейший скоринг и решение МФО обычно не влияют на уже начисленное вознаграждение. Основной риск после отправки данных находится на стороне рекламодателя: именно он определяет, сможет ли клиент получить займ.
Это снижает зависимость арбитражника от конверсии на последующих этапах воронки и позволяет оценивать трафик по стоимости и количеству оплаченных заявок.
При этом качество трафика все равно важно. Партнер может учитывать валидность заявок, дубли, повторных пользователей, ГЕО и другие условия при расчете выплаты.
Оплата за одобрение и выдачу
Здесь нужно разделять два события.
Одобрение означает, что МФО согласовала обращение.
Выдача — что клиент фактически получил займ.
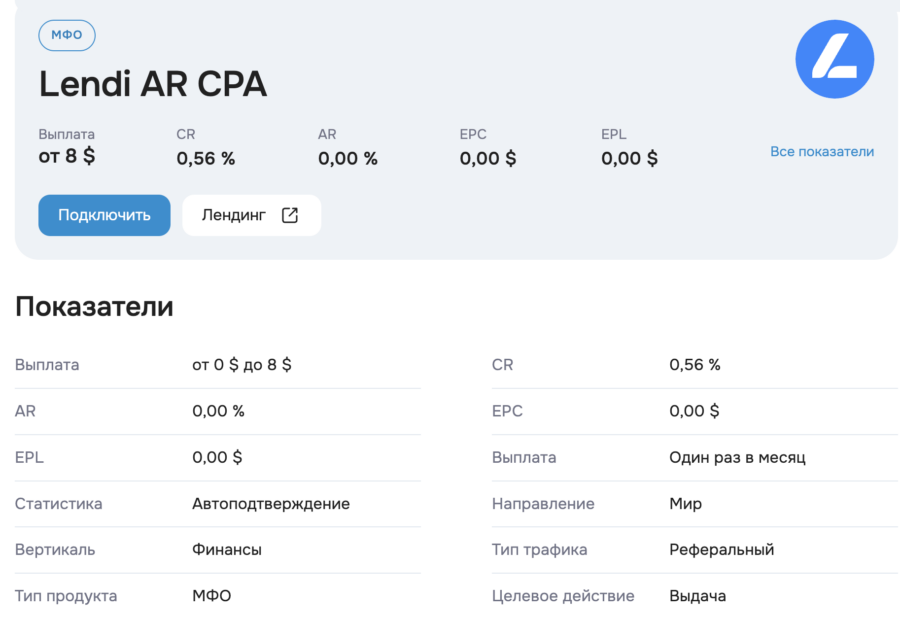
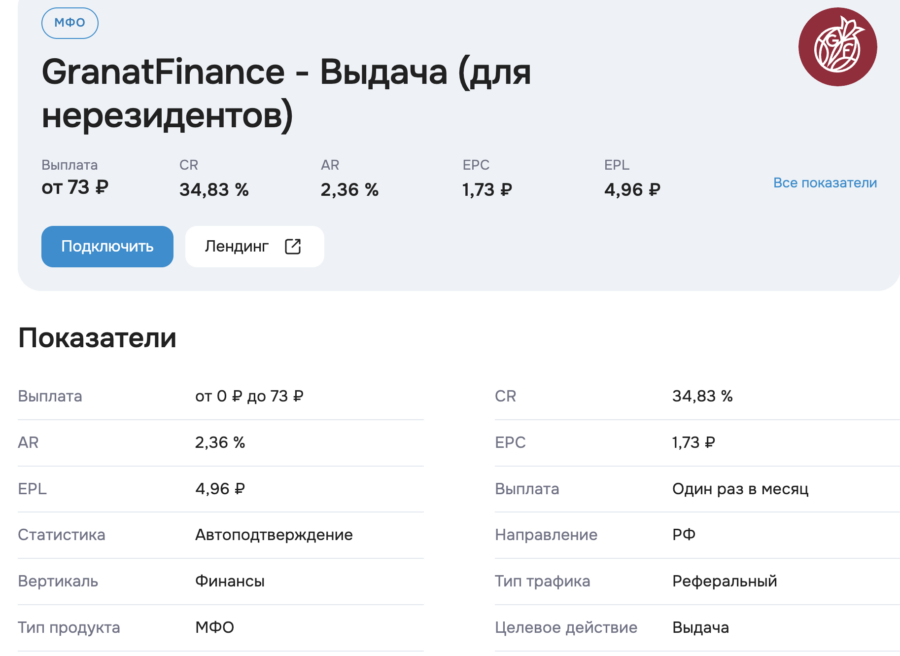
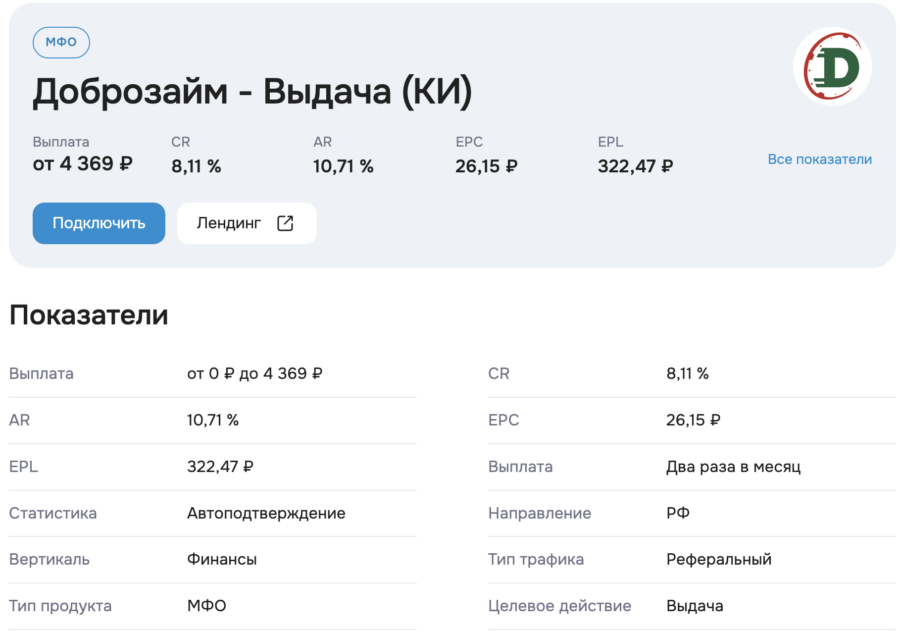
Для арбитражника это принципиальная разница. Если рекл платит за одобрение, после положительного решения выплата уже может быть начислена. При оплате за выдачу пользователь должен дойти до фактического получения займа.
Почему ставка обычно выше
Чем дальше целевое событие находится в воронке, тем выше требования к качеству трафика. При оплате за выдачу рекламодатель платит уже за пользователя, который не только оставил заявку, но и прошел скоринг и получил займ.

При оплате за выдачу арбитражник берет на себя риск потерь между заявкой и фактической выдачей.
Здесь важен скоринг Скоринг — это проверка пользователя перед одобрением займа.<br /> МФО оценивает данные клиента и решает, одобрить заявку или отказать. При этом могут учитываться кредитная история, доход, долговая нагрузка и другие данные. . На решение могут влиять кредитная история, долговая нагрузка и другие данные о заемщике. У каждой МФО свои правила оценки, поэтому один и тот же источник может давать разную конверсию в разных партнерских программах.
Как возникают споры
Споры обычно начинаются с расхождений в статистике. Арбитражник видит одно количество конверсий, а в партнерской программе оплачивается меньше. Причина может быть в правилах валидации, дублях, повторных пользователях или других условиях оффера.
Перед запуском лучше заранее проверить:
- какое действие считается оплачиваемым;
- какие лиды не засчитываются и почему;
- как учитываются дубли и повторные пользователи;
- есть ли холд и когда конверсия становится подтвержденной;
- когда статистика считается окончательной;
- как разбираются расхождения между системами.
При оплате за выдачу это особенно важно: между отправкой данных и выплатой проходит несколько этапов. Если партнер показывает только итоговое число оплаченных конверсий, сложно понять, где именно теряются пользователи и почему меняется итоговый доход.
Как модель оплаты влияет на EPC
EPC EPC (Earnings Per Click) показывает, сколько в среднем приносит один клик. Чтобы его посчитать, нужно разделить общий доход на количество кликов: EPC = доход / количество кликов помогает сравнить, сколько денег приносит один клик. На показатель влияют размер выплаты и количество пользователей, которые доходят до оплачиваемого действия.
Рассмотрим два оффера при одинаковом объеме — 1 000 кликов.
Оффер A — CPL
Выплата за заявку — $5.
Из 1 000 кликов оплачено 100 заявок.
100 * $5 = $500
EPC = $500 / 1 000 = $0,50
Оффер B — оплата за выдачу
Выплата за выдачу — $40.
Из 1 000 кликов оплачено 15 выдач.
15 * $40 = $600
EPC = $600 / 1 000 = $0,60
При тех же 1 000 кликах этот оффер дает больше дохода. Но если оплачиваемых выдач станет меньше:
8 * $40 = $320
EPC = $320 / 1 000 = $0,32
Размер вознаграждения не изменился — снизилось количество оплачиваемых действий. Поэтому высокий размер выплаты сам по себе ничего не говорит о доходности оффера.
Как выбрать модель оплаты
Выбор зависит от того, сколько данных уже есть по трафику.
| Модель | Когда выбирать | Что смотреть |
| CPL | В начале тестов, когда мало статистики | Стоимость клика, конверсию в заявку, выплату |
| Оплата за выдачу | Когда уже есть статистика по источнику и ГЕО | Одобрение, выдачу займа, ЕРС |
Для дополнительной фильтрации трафика можно использовать чекеры. Они помогают отсеять часть неподходящих пользователей до отправки данных, но не заменяют скоринг МФО.
Важно смотреть не только на выплату, но и на всю воронку.
Что проверить перед запуском
Перед тестом оффера важно уточнить:
- Целевое действие — за заявку, одобрение или выдачу начисляется выплата.
- Валидацию — какие лиды не оплачиваются и по каким причинам.
- Ставку — сколько приносит одна подтвержденная конверсия.
- Холд — через какой срок выплата становится окончательной.
- ГЕО — какие страны и регионы принимает оффер.
- Источники трафика — какие способы привлечения разрешены.
- Повторных пользователей — оплачиваются ли заявки клиентов, которые уже есть в базе.
- Статистику — можно ли видеть путь от обращения до оплачиваемого события.
Последнее особенно важно при оплате за выдачу. Если в статистике видна только итоговая выплата, арбитражнику сложно понять, на каком этапе теряются пользователи и почему меняется EPC.
CPL vs оплата за выдачу
У CPL и оплаты за выдачу разные точки выплаты, поэтому они по-разному влияют на риск и доходность арбитражника. Сравним основные отличия.
| Показатель | CPL | Оплата за выдачу |
| Событие | Заявка | Выдача займа |
| Кто может принимать обращения | МФО или брокер | Обычно МФО/кредитор |
| Зависимость от скоринга | Ниже | Выше |
| Ставка за действие | Ниже | Выше |
| Требования к качеству трафика | Зависят от оффера | Сильнее зависят от скоринга и выдачи |
| На что влияет ЕРС | Стоимость и конверсия обращения | Ставка и конверсия в выдачу |
| Основной риск | Невалидные лиды | Потери после заявки |
На практике условия, валидация и распределение риска зависят от конкретного оффера и правил партнерской программы.
Почему это важно знать
Модель оплаты определяет, за какой этап воронки арбитражник получает деньги и какую часть риска берет на себя. При CPL выплата привязана к лиду, а при оплате за выдачу пользователь должен пройти скоринг и получить займ.
Поэтому сравнивать офферы только по ставке бессмысленно. Важнее понимать, сколько пользователей доходят до оплачиваемого события и какой доход в итоге приносит весь объем трафика.
Перед запуском стоит оценить всю воронку — от клика до выплаты — и посмотреть на итоговый EPC. Так проще понять реальную доходность оффера и выбрать модель, которая подходит конкретному источнику и ГЕО.
Материалы по теме
РКН выкосил домен: как перенести сотни страниц за 15 минут и не потерять топ
Чекеры в МФО-арбитраже: как работают, зачем нужны и когда их подключать






Вставить свои 5 копеек: