

Гемблинг в СНГ: Россия, Украина, Беларусь, Казахстан, Азербайджан
Россия за год потеряла почти треть рынка, Украина — 44%, а Беларусь и Азербайджан растут. Разбираем на данных Blask пять рынков СНГ, которые объединяет один язык.
- Пять рынков одним взглядом
- Россия: шестой рынок мира, белый в беттинге и серый в казино
- Украина: полностью белый, но сжимается быстрее всех
- Беларусь: маленький, но растущий белый рынок
- Казахстан и Азербайджан: беттинг белый, казино серое
- Сила брендов: от почти монополии до открытой конкуренции
- Языковое преимущество: главный неочевидный фактор
- Как заходить на регион
- Почему это важно
Для русскоязычного байера СНГ — самый релевантный регион в мире, и не из-за размеров, а из-за языка. Один креатив, один преленд, одна логика оффера работают на аудиторию от Минска до Баку с минимальной локализацией.
При этом сами рынки внутри региона устроены совершенно по-разному: Россия — шестой рынок мира по потенциальной выручке, но за год потеряла почти треть, Украина сжимается быстрее всех, Беларусь и Азербайджан растут на 20–27% в год, а регуляция скачет от полного запрета казино до полной легализации. Разберем пять рынков на данных Blask и покажем, где языковое преимущество превращается в деньги.
Материал из серии о выборе ГЕО по данным. СНГ — тот случай, когда к метрикам добавляется пятый, нерыночный фактор: свой язык и своя аудитория.
Читайте также: как выбирать ГЕО под залив по данным, а не на глаз — метод четырех осей, по которому разобран регион (флагман серии)
Пять рынков одним взглядом
Данные Blask на август 2026 года; годовые метрики — за плавающий год с сентября 2025 по август 2026.
| ГЕО | CEB (объем, $) | Год / месяц | Приток (APS) | Регуляция казино / беттинг |
| Россия | 9,01 млрд | −29,3% / −9,6% | 52 млн | серый / белый |
| Украина | 1,24 млрд | −43,6% / −20,0% | ~20 млн | белый / белый |
| Беларусь | 1,21 млрд | +20,0% / −3,5% | ~1,8 млн | белый / белый |
| Казахстан | 1,18 млрд | −16,5% / −17,8% | ~2,9 млн | серый / белый |
| Азербайджан | 0,49 млрд | +27,0% / −12,2% | ~1,8 млн | серый / белый |
Первое, что бросается в глаза: единого тренда по региону нет. Крупные рынки (Россия, Украина, Казахстан) год к году падают, малые (Беларусь, Азербайджан) растут на двадцать с лишним процентов. Месячный минус у всех пяти стоит читать осторожно: в июне и июле шел чемпионат мира по футболу, и август сравнивается с высокой базой, поэтому надежнее смотреть на год. И почти везде разведены казино и беттинг: беттинг чаще легален, казино чаще нет. Это ключ к заливу на регион.
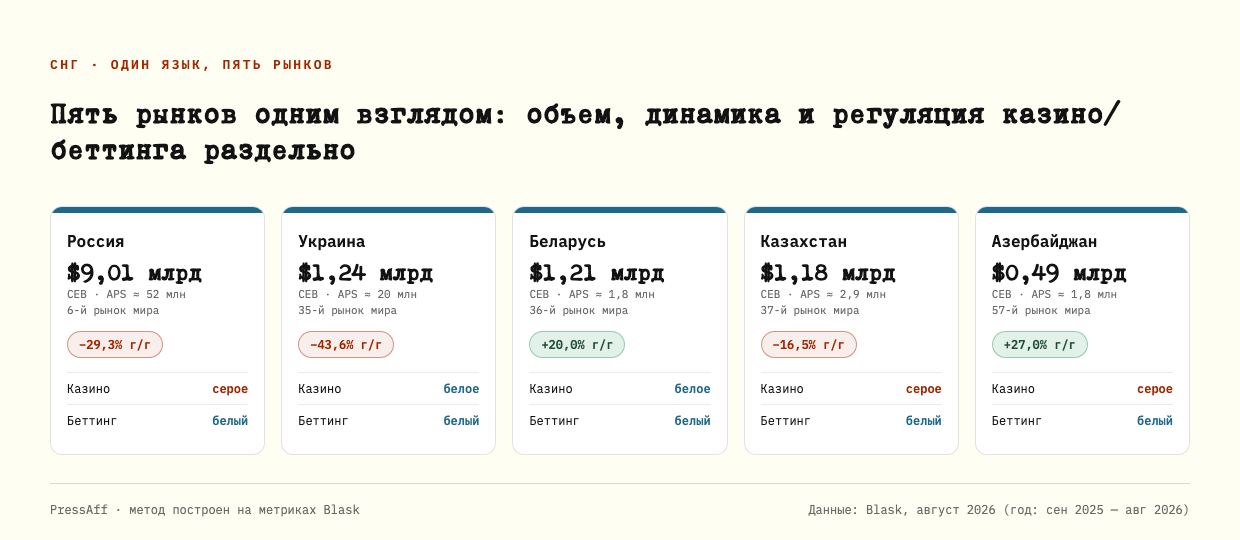
Пять рынков СНГ — объем, динамика за год, статус казино и беттинга
Россия: шестой рынок мира, белый в беттинге и серый в казино
Россия — шестой iGaming-рынок мира по потенциальному доходу (9,01 млрд долларов), сразу за Канадой и Бразилией. По притоку — около 52 млн игроков — седьмое место. Но за год индекс Blask по России упал на 29,3%. Провал пришелся на осень и зиму: с августа 2025 по февраль 2026 года индекс снизился больше чем вдвое. С весны рынок отыгрывает, но до прошлогоднего уровня ему далеко.
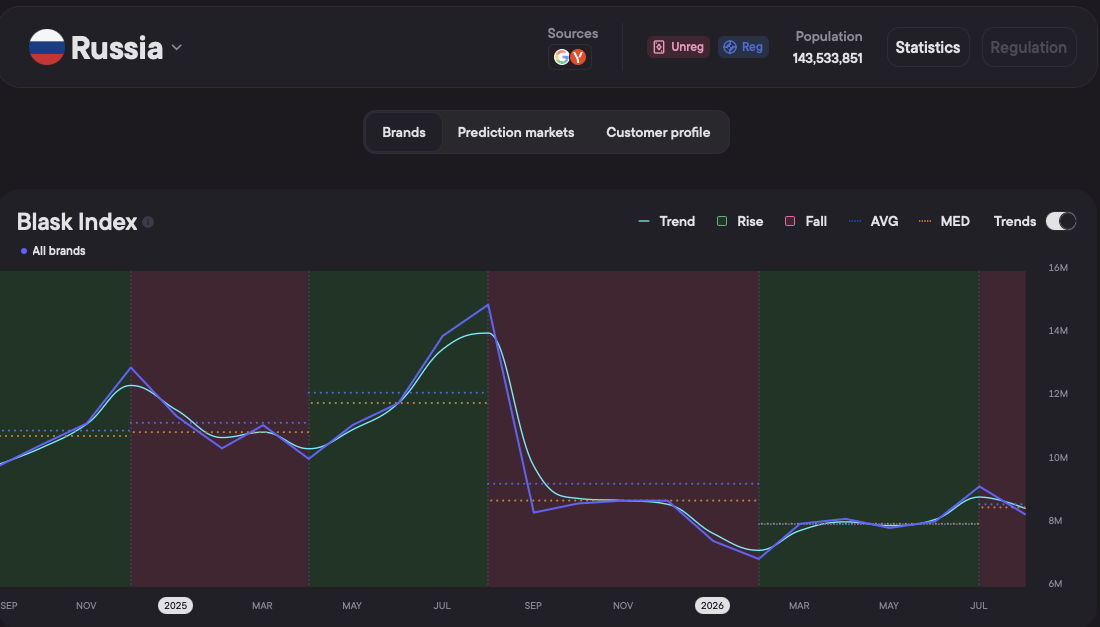
Blask Index по России за два года (будет добавлен)
Регуляторно Россия расколота ровно пополам. Онлайн-ставки легальны и регулируются: работает единый регулятор, все платежи легальных букмекеров идут через единый центр учета переводов. Онлайн-казино вне закона, лицензий на него не существует. Это значит, что одно и то же ГЕО одновременно белое под беттинг и серое под казино — и лить на него как на единый рынок нельзя.
Причин спада несколько, и большая часть лежит вне самого спроса. Российские клубы в сезоне 2025/26 не играют в еврокубках, а у РПЛ длинная зимняя пауза: с начала декабря до конца февраля ставить на внутренний футбол было не на что. С сентября 2025 года при отключениях мобильного интернета работают только сайты из «белого списка» Минцифры, букмекеров в нем нет. По отчету ЕРАИ, за 2025 год заблокировано больше 226 тысяч доменов нелегальных игорных сайтов. С 1 января 2026 года букмекеры платят налог на игорный бизнес — 7% с дохода за вычетом выигрышей. Весенний отскок дал спорт: зимняя Олимпиада, плей-офф КХЛ и чемпионат мира по футболу, пусть и без сборной России.
Давление на рынок продолжает расти. С 1 сентября 2026 года работает самозапрет на азартные игры через Госуслуги: букмекер не вправе принять ставку у того, кто его оформил, или прислать ему рекламу, компании за это грозит штраф до 500 тысяч рублей. С той же даты реклама букмекеров обязана предупреждать о риске зависимости. Законопроект о штрафах за рекламу нелегальных казино — до 500 тысяч рублей для граждан, то есть и для блогеров, — внесен в Госдуму в октябре 2025 года. По словам главы думского комитета по молодежной политике Артема Метелева, его примут осенью 2026-го. Для серого казино это значит, что видимые каналы продвижения закрываются один за другим.
Отдельный сигнал — возможная легализация онлайн-казино. В январе 2026 года Минфин предложил президенту разрешить их с налогом не меньше 30% выручки за вычетом выигрышей, приемом ставок через единый центр учета и допуском с 21 года. В Кремле ответили, что предложение еще будут прорабатывать, решения нет до сих пор. Если оно случится, экономика крупнейшего рынка региона изменится радикально.
Читайте также: оборот легальных букмекеров — почти два триллиона — масштаб легального беттинга в регионе
Украина: полностью белый, но сжимается быстрее всех
Украина — один из двух рынков пятерки, где легальны и казино, и беттинг (второй — Беларусь). Онлайн-гемблинг лицензируется с 2020 года, с 2025-го регулятор — государственное агентство PlayCity при Минцифры. По объему это формально второй рынок региона (1,24 млрд долларов), но Беларусь и Казахстан отстают меньше чем на 5%. По притоку Украина вторая с большим отрывом — около 20 млн.
Динамика тяжелая: −43,6% за год, сильнейшее падение в пятерке. Часть причин лежит вне гемблинга: летние отключения электричества и сборная, проигравшая Швеции в плей-офф отбора на чемпионат мира. Но есть и внутренняя — давление на легальных операторов. С января 2026 года действуют обязательные лимиты на траты и время игры, пополнять игровые счета кредитными деньгами нельзя, а банков, готовых обслуживать игорный бизнес, единицы: по словам главы PlayCity, через Mastercard операторов обслуживают три банка, через Visa — один. Игроки уходят туда, где ограничений нет: по исследованию KANTAR весной 2026 года, доля нелегального сегмента выросла с 52,1% до 56,7%. Для байера это белый, но сжимающийся рынок: правила понятны, но пирог уменьшается, а часть аудитории уже ушла к нелегалам.
Читайте также: Индия: почему крупнейший по притоку рынок сжимается — как ограничения уводят игроков к офшорам (из той же серии)
Беларусь: маленький, но растущий белый рынок
Беларусь растет на 20% за год при полностью легальном статусе казино и беттинга. По объему рынок почти равен украинскому (1,21 млрд долларов), но приток в десять с лишним раз меньше — около 1,8 млн, а брендов немного, 58. На одного игрока здесь приходится в десять раз больше дохода, чем в Украине: компактный белый рынок с дорогой аудиторией.
С марта 2026 года этот рынок закрылся еще плотнее. 11 марта вступили в силу основные положения указа № 226: банки не проводят платежи на иностранные игорные сайты, а личность игрока подтверждается видеосеансом или визитом в пункт приема ставок. Для байера это значит, что белый залив возможен только через местных лицензиатов — до офшорного оффера деньги игрока не дойдут. Годовой рост держится, но с июня индекс снижается; по оценке Blask, сказались новые платежные ограничения и чемпионат мира без сборной Беларуси. Большого объема тут не снять, зато правила предсказуемы.
Казахстан и Азербайджан: беттинг белый, казино серое
Казахстан и Азербайджан похожи по устройству: беттинг легален и регулируется, онлайн-казино — нет. Казахстан крупнее (1,18 млрд долларов против 0,49 млрд), но за год потерял 16,5%, тогда как Азербайджан прибавил 27%. Оба рынка небольшие по притоку (около 3 и 2 млн соответственно).
Казахстанский спад начался в январе 2026 года, и Blask связывает его с регуляцией. 30 декабря 2025 года подписан закон, по которому букмекер не может принять ставку или выплатить выигрыш мимо Единой системы учета — каждая ставка теперь проходит через государственную систему. С 17 мая действуют ужесточенные правила работы игорных заведений и букмекеров, а министерство туризма и спорта публикует списки нелегальных ресурсов. Азербайджан рос до февраля 2026 года, потом пошел вниз: закончился чемпионат страны, матчи чемпионата мира шли ночью по местному времени, а в июле парламент расширил право блокировать сайты без суда.
Логика залива на оба одинакова: беттинг — по белой модели через легальных операторов, казино — по серой. Это те же правила, что и в России, только на меньшем масштабе. Для русскоязычного байера оба рынка удобны языком: в Казахстане и Азербайджане русскоязычная аудитория велика, и креативы под Россию заходят с минимальной адаптацией.
Сила брендов: от почти монополии до открытой конкуренции
Доли брендов по BAP в СНГ разбросаны сильнее, чем где-либо: от почти монополии до плотной конкуренции. Топ-3 на август 2026 года:
| Рынок | Лидер (BAP) | 2-е место | 3-е место |
| Казахстан | OlimpBet 67,13% | Fonbet 10,18% | 1xBet 3,73% |
| Азербайджан | Misli 56,81% | eTopaz 20,78% | Mostbet 10,16% |
| Беларусь | BET.ERA 30,95% | Maxline 30,44% | Fonbet 19,92% |
| Россия | Fonbet 32,66% | 1win 10,94% | BetBoom 6,55% |
| Украина | SlotCity 22,01% | Betking 14,59% | VBET 11,97% |
Данные Blask за август 2026 года — последний полный месяц плавающего года.
Разброс огромный. Казахстан остается самым закрытым рынком, но монополия дала трещину: в феврале у OlimpBet было почти 92%, к августу — 67%. Освободившуюся долю забрал в основном Fonbet, поднявшийся за полгода с 1% до 10%. Азербайджан устроен похоже: Misli держит 57%, а офшорный Mostbet без местной лицензии за год сполз с 17% до 10%. Беларусь плотно поделена тройкой (около 81% на троих), и расклад внутри нее меняется: Maxline за год догнал лидера BET.ERA. Открыто устроены Россия и Украина. В России лидер Fonbet за год укрепился с 27% до 33%, за ним плотная группа, и рядом с легальным букмекером стоит серое казино 1win (10,94%) — та самая раздвоенность рынка. Украинский расклад перетасовался: осенью 2025 года Favbet держал 15–25%, а в мае 2026-го PlayCity отозвало лицензии Favbet Casino из-за связей владельцев с Россией, и к августу у бренда 2%. Место для сильного оффера в обеих странах есть.
Читайте также: гемблинг и беттинг в СНГ: проблемы с платежками — почему залив на регион упирается в прием денег
Языковое преимущество: главный неочевидный фактор
У метрик Blask есть слепое пятно: они не видят язык. А для русскоязычного байера это половина экономики залива. Один креатив, один преленд, одна воронка работают на Россию, Казахстан, Беларусь и значительную часть Украины и Азербайджана. Стоимость производства и тестирования связки размазывается на пять рынков вместо одного.
Это меняет саму логику выбора. Азербайджан с объемом в 0,49 млрд как отдельное ГЕО не стоил бы усилий на локализацию. Но как довесок к уже готовой русскоязычной связке он почти бесплатен — креатив уже есть, преленд уже есть, нужно только развернуть трафик. Поэтому регион правильно читать не как пять отдельных рынков, а как одно языковое пространство с пятью точками входа и общим набором связок. Оговорка одна — Беларусь: с марта 2026 года деньги там доходят только до местных лицензиатов, и связку придется собирать под их офферы.
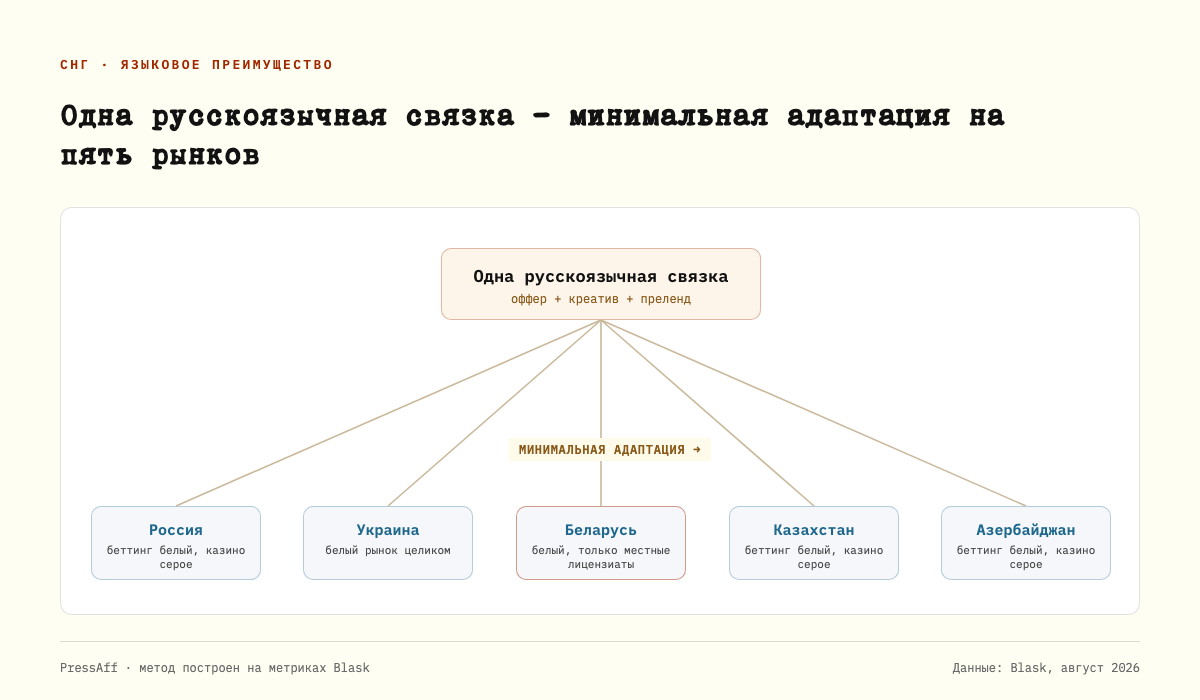
Одна русскоязычная связка на пять рынков
Как заходить на регион
Разводите казино и беттинг. Почти везде в регионе беттинг белый, а казино серое. Это два разных залива с разными платежками и рисками, а не один.
Начинайте с языкового ядра. Соберите русскоязычную связку под самый крупный подходящий рынок, затем разворачивайте ее на соседей с минимальной адаптацией.
Учитывайте, где место наверху уже занято. В Казахстане, Азербайджане и Беларуси рынок держат один-три доминанта — новому офферу там тесно, хотя в Казахстане лидер за полгода потерял больше четверти доли. В России и Украине распределение ровнее, места больше.
Проверяйте, дойдут ли деньги. В Беларуси с марта 2026 года банки не пропускают платежи на иностранные игорные сайты, в Казахстане любая ставка идет через государственную систему учета. Офшорный оффер там упирается не в рекламу, а в платежи.
Следите за сигналами регуляции в России. Легализация онлайн-казино, которую предложил Минфин, перекроит крупнейший рынок региона, а закон о штрафах за рекламу нелегальных казино закроет блогерский канал. Тот, кто подготовит белую инфраструктуру заранее, снимет сливки первым.
Почему это важно
СНГ — единственный регион, где к четырем рыночным осям добавляется пятая, языковая. По метрикам это пять очень разных рынков: Россия, которая за год потеряла почти треть и опустилась на шестое место в мире, быстрее всех сжимающаяся белая Украина, компактная Беларусь, закрывшая платежи в офшор, и малые Казахстан с Азербайджаном, где рынок держит один бренд. Но поверх метрик лежит общий язык, который превращает пять локализаций в одну. Для русскоязычного байера это делает регион не самым большим, но самым эффективным по затратам на вход.
FAQ
Почему Россия падает, если это шестой рынок мира?
На какой рынок региона заходить первым?
Что даст легализация онлайн-казино в России?
Почему в Казахстане и Азербайджане так тесно?
Материалы по теме
Манисайты вылетели после Google Core/Spam Update: как понять, лечится это или нет
Оплата за выдачу vs за заявку в МФО: как модель влияет на профит






Вставить свои 5 копеек: